
この記事の結論
結論:不妊症の治療費や人工授精の費用、妊娠と診断されてからの定期検診・検査の費用などは、国税庁の資料で、医療費控除の対象とされています。控除額は「実際に支払った医療費の合計−保険金などで補てんされる金額−10万円(総所得金額等が200万円未満の人は5%)」で、最高200万円です。出産育児一時金・高額療養費・自治体の不妊治療費の助成金は「補てんされる金額」として差し引き、出産手当金は差し引かない、と整理されています。数字や取扱いは、国税庁の資料(令和8年4月1日現在法令等など)にもとづきます。個別の判断は、税務署や税理士にご確認ください。
この記事は、私の体験ではなく、国税庁の公開資料を、図解して整理したものです。不妊治療や出産は、1年間で支払う医療費が大きくなりやすく、確定申告の「医療費控除」が気になる方も多いと思います。何が対象で、何を差し引くのかを、まず全体像でつかむために使ってください。
この記事は税務の個別アドバイスではありません。所得の状況や家族の状況、年によって取扱いが変わることがあるので、実際の申告は、国税庁の案内や税務署でご確認ください。
医療費控除とは?(基本のしくみ)
国税庁のタックスアンサー(No.1120)によると、医療費控除は、その年の1月1日から12月31日までの間に、自分や、生計を一にする配偶者・親族のために支払った医療費が一定額を超えるときに、所得控除が受けられる制度です。未払いの医療費は、実際に支払った年の分になります。
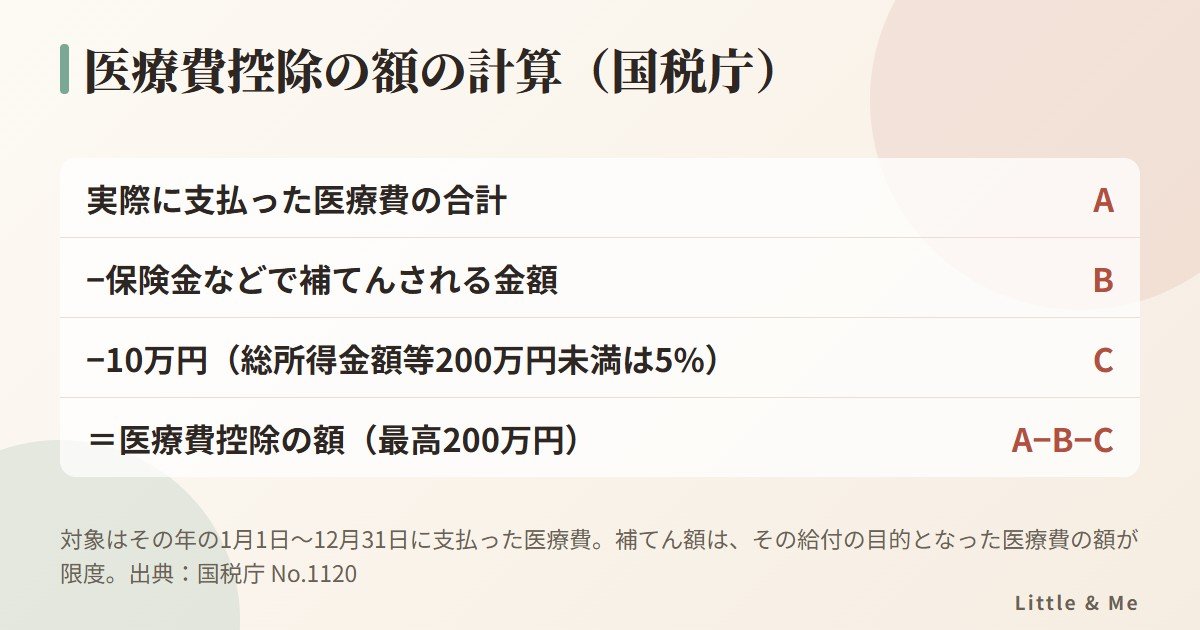
控除額は、次の式で計算します(最高で200万円)。
- (実際に支払った医療費の合計額−保険金などで補てんされる金額)−10万円
- その年の総所得金額等が200万円未満の人は、10万円ではなく、総所得金額等の5%
「保険金などで補てんされる金額」には、生命保険の入院費給付金や、健康保険などで支給される高額療養費・家族療養費・出産育児一時金などが入ります。補てんされる金額は、その給付の目的となった医療費の額が限度で、引ききれない分があっても、他の医療費からは差し引きません。
仮の計算例(私が作った数字です)
その年の医療費の合計が400,000円、補てんされる金額が250,000円で、総所得金額等が200万円以上の場合は、400,000円−250,000円−100,000円=50,000円が医療費控除の額になります。これは「所得から差し引ける額」で、戻ってくる税金の額そのものではありません。実際に減る税額は、所得や税率によって変わります。
不妊治療の費用は対象になる?
国税庁の質疑応答事例では、医師による診療等の対価として支払われる不妊症の治療費と人工授精の費用は、医療費控除の対象になると回答されています(令和7年8月1日現在の法令・通達等にもとづく一般的な回答です)。
自治体の助成金をもらったときは?
自治体の不妊治療費の助成金を受けた場合、国税庁の質疑応答事例では、助成金は非課税所得として扱われ、医療費控除を受けるときは、対象の医療費から助成金の額を差し引くとされています。東京国税局の文書回答事例でも、東京都の特定不妊治療費助成の助成金は、「保険金などで補てんされる金額」として医療費から差し引く、という考え方が示されています。お住まいの自治体の助成を受けた場合は、その額を確認してください。
不妊治療の費用そのものについては、別の記事で、保険適用のルールを厚生労働省の資料で整理しています。
→ 不妊治療の自己負担額シミュレーター|保険適用後の目安をかんたん計算
出産の費用は対象になる?
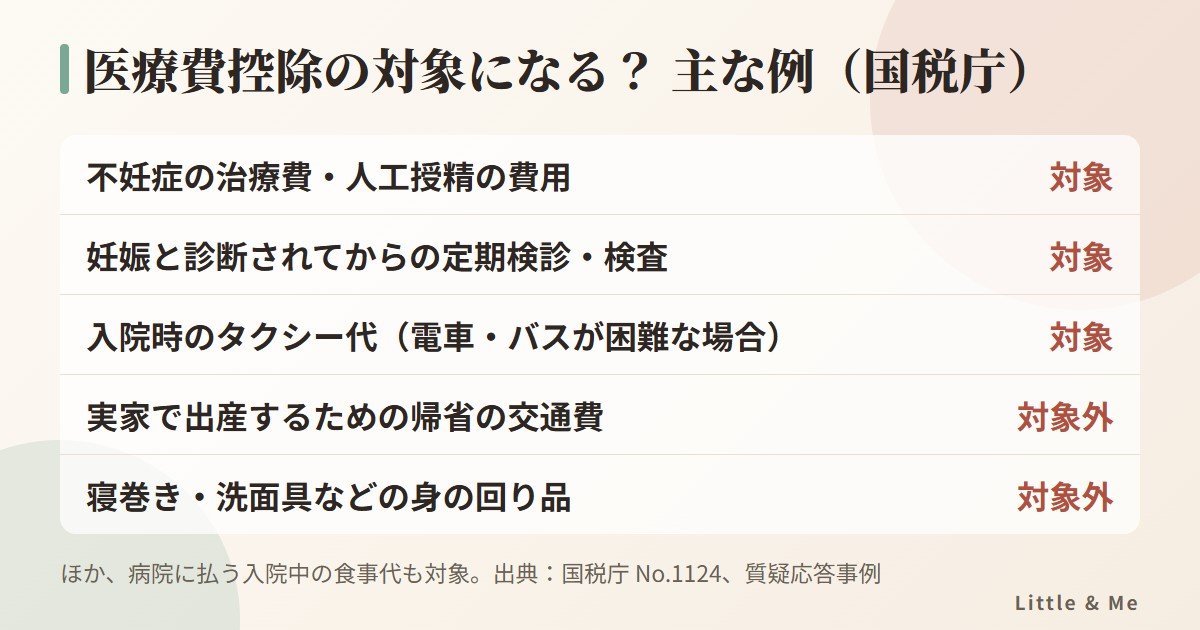
国税庁のタックスアンサー(No.1124)では、出産に伴う一般的な費用について、次のように整理されています。
- 対象になるもの:妊娠と診断されてからの定期検診や検査の費用、通院の費用(領収書がないことが多いので、家計簿などに記録して、実際にかかった費用を説明できるようにしておく)/出産で入院する際に、電車やバスなどの通常の交通手段が困難なためタクシーを使った場合のタクシー代/病院に支払う入院中の食事代
- 対象にならないもの:実家で出産するために帰省する交通費/入院時に購入した寝巻きや洗面具などの身の回り品の費用/入院中に出前や外食で取った食事の代金
出産費用の全国平均や、出産育児一時金との関係は、別の記事で整理しています。
→ 出産費用の全国平均は約52万円|厚労省データで見る都道府県別・施設別・一時金との差
差し引くもの・差し引かないもの
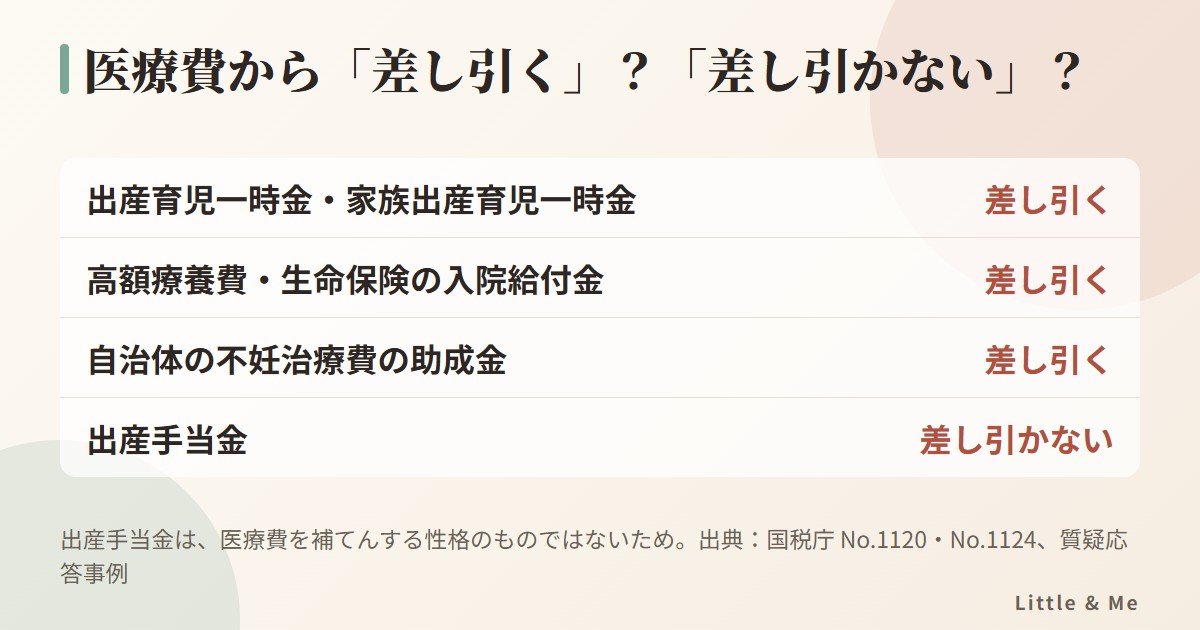
出産育児一時金・家族出産育児一時金・出産費・配偶者出産費などは、医療費控除の額を計算するとき、医療費から差し引きます。一方、出産の前後に勤務できない期間に支給される出産手当金は、医療費を補てんする性格のものではないため、差し引く必要はありませんと、国税庁は整理しています。名前が似ていますが、扱いが逆なので注意してください。出産手当金・出産育児一時金・育児休業給付金の全体像は、別の記事にまとめています。
→ 出産手当金・育児休業給付金・出産育児一時金|もらえるお金を公式資料で整理【2026年】
申告までの流れ
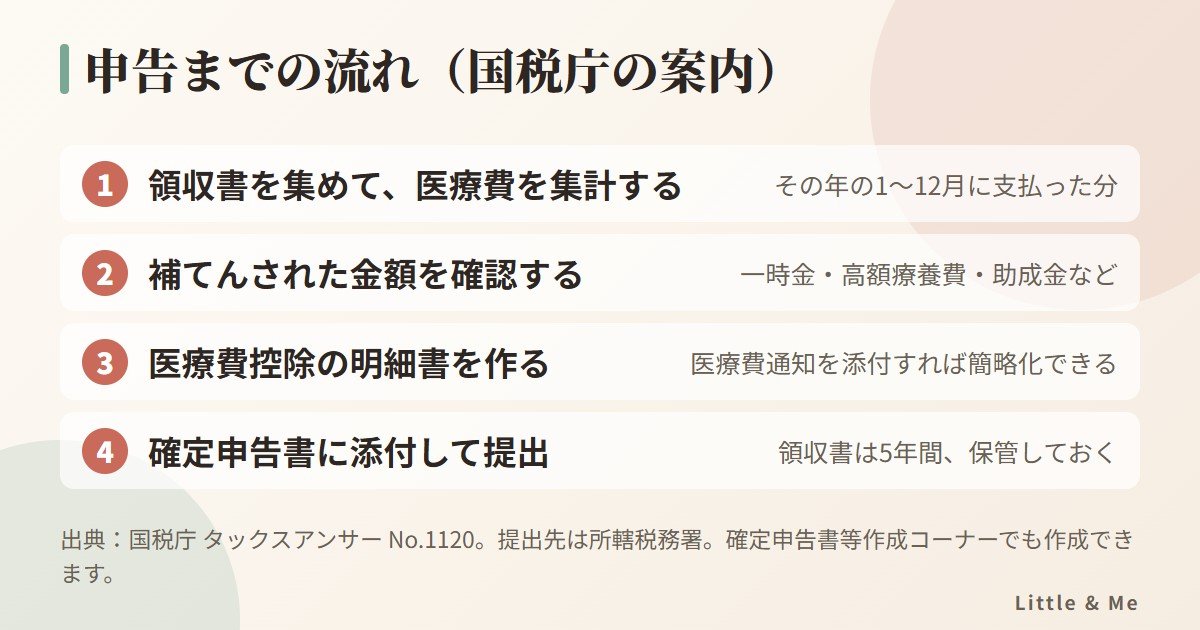
国税庁の案内では、医療費の領収書から「医療費控除の明細書」を作り、確定申告書に添付して、所轄の税務署に提出します。医療保険者から交付された「医療費通知」を添付すると、明細書の記載を簡略にできます。医療費の領収書は、確定申告期限等から5年を経過する日までの間、提示や提出を求められる場合があるため、保管しておく必要があります。国税庁の「確定申告書等作成コーナー」では、画面の案内に沿って入力して、書類を作成・提出できます。
よくある質問
Q. 夫婦で医療費を合算できる?
国税庁の説明では、自分と生計を一にする配偶者やその他の親族のために支払った医療費が対象です。誰の名前で申告するか、収入の状況などによって、取扱いが変わることがあるので、詳しくは税務署でご確認ください。
Q. 出産手当金をもらうと、医療費控除は減る?
出産手当金は、医療費を補てんする性格のものではないため、医療費控除の計算上、差し引く必要はない、とされています。
Q. この記事のとおりにすれば、必ず控除を受けられる?
いいえ。国税庁の質疑応答事例も、「照会に係る事実関係を前提とした一般的な回答」であり、具体的な取引に適用する場合は、異なる課税関係が生じることがあると注意しています。実際の申告は、税務署や税理士にご相談ください。
この記事の図解・データの引用について
この記事の図解は、出典を明記したうえで、ご自由にご利用ください(記事へのリンクをいただけるとうれしいです)。税制は改正されることがあります。最新の内容は、国税庁の公式サイトでご確認ください。
参考にした資料(国税庁)
- No.1120 医療費を支払ったとき(医療費控除):計算式・補てんされる金額・提出書類(令和8年4月1日現在法令等)
- No.1124 医療費控除の対象となる出産費用の具体例:対象・対象外・出産育児一時金と出産手当金の扱い
- 質疑応答事例:不妊症の治療費・人工授精の費用
- 質疑応答事例:地方公共団体が支給する少子化対策のための助成金等の所得税法上の取扱い
- 東京国税局 文書回答事例:「東京都特定不妊治療費助成事業」に基づき支給される助成金に係る医療費控除の取扱い
※この記事は税務・医療・金銭のアドバイスではありません。実際の申告は、国税庁の案内、税務署、税理士にご確認ください。
コメント